
首页 > 宠物之家 > 推荐阅读 > 2026-11-16 11:17:22
| |如果只看宠物消费市场,中国宠物行业依然保持着较大的市场规模;但落实到宠物医院设备采购端,2026年的变化已经十分明显:宠物医院对大型设备的投入正在变得更加谨慎。
据行业端估算,2026年上半年国内宠物DR市场增速约为3%—5%,已经从过去的快速普及转向低速增长。医院新开与关停同时存在,部分存量医院延长原有设备使用周期,而设备采购也越来越强调投资回报。
进入第三季度后,这种趋势进一步加深。实体经济压力逐步向宠物医疗消费端传导,部分医院开始压缩或推迟固定资产投入,1—9月宠物DR新增销量较2025年同期出现回落。与此同时,二手宠物医疗设备流通量增加,也正在重新改变市场竞争方式。对于预算有限的医院而言,二手DR能够明显降低第一次采购投入,因此对部分新机需求形成分流。但二手医疗影像设备与普通消费品不同,球管、平板探测器、高压系统、电脑以及机械部件均存在使用损耗。设备来源、实际使用年限、维修历史以及后续售后责任是否清晰,都可能影响其后续使用成本。
大量不同来源、不同使用状态的设备进入市场,也进一步增加了宠物医院采购时的信息判断成本。在行业总增量减少的同时,品牌格局却呈现出了另一种趋势——市场集中度继续提高。
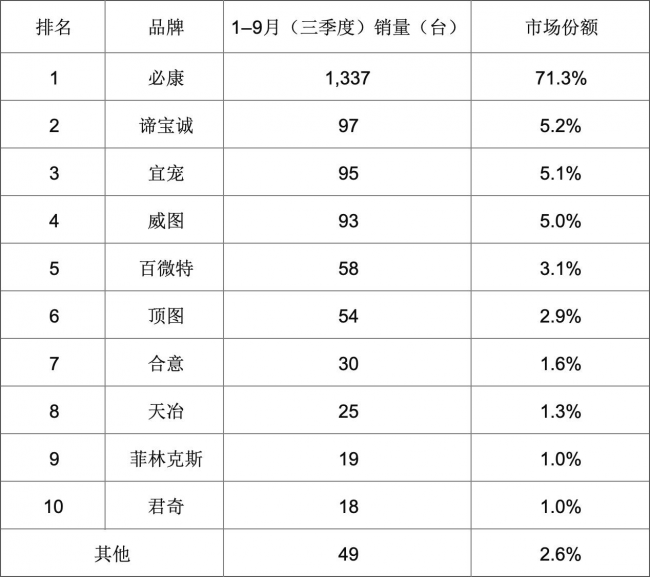
第三方统计数据显示,2026年1—9月国内宠物DR统计销量为1875台,其中必康销售1337台,占市场71.3%。第二名销量为97台,仅占5.2%。从上半年数据来看,必康当时市场份额已经达到69.5%;进入前三季度,其市场份额进一步提升至71.3%。这意味着,宠物DR行业正在出现典型的“增量减少、份额集中”现象。
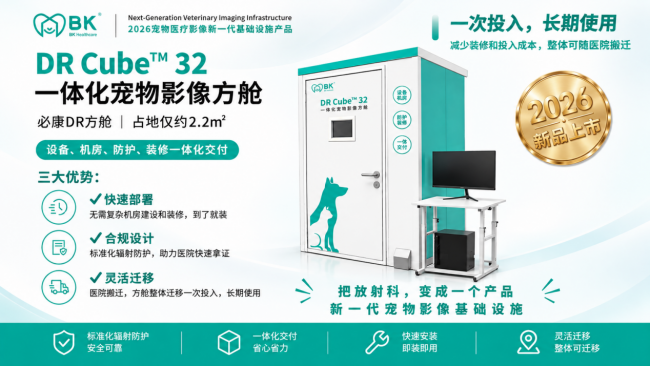
市场放缓并不意味着产品创新停滞。恰恰相反,当医院采购越来越重视设备利用率和整体投入效率时,产品能否解决更多实际问题,开始成为头部品牌维持竞争力的重要因素。近年来,必康持续推出双域DR、一体化宠物影像方舱等新产品,尝试从单一影像设备向更多临床场景和放射科建设需求延伸。例如必康双域DR可在影像室与手术室之间灵活切换,并兼顾静态、动态应用;方舱DR则将DR设备、机房、防护和装修整合交付,占地约2.2㎡,支持快速部署及整体迁移。这类创新所解决的已经不仅是“能不能拍片”,还包括医院空间利用、建设周期以及设备使用场景等更加实际的问题。
得注意的是,创新带来的竞争正在从单一技术延伸至产品形态。传统宠物DR长期以固定机房、固定检查场景为主,而双域DR、一体化影像方舱等产品开始尝试重新组合设备与临床空间:一台设备覆盖更多诊疗场景,或者将设备、机房、防护和装修整合成标准化产品。
随着头部企业率先探索这些方向,行业对于DR产品的理解也正在发生变化。市场竞争不再只是“谁能生产一台DR”,而开始转向谁能够围绕动物医院真实经营和诊疗需求提出新的产品形态。类似的多场景、一体化和智能化思路正在成为越来越多企业关注的方向,头部品牌的创新也在不断提高行业产品的参照标准。
在行业高速增长阶段,市场蛋糕不断扩大,大多数参与者都有机会获得新增客户;当市场进入低速增长甚至阶段性下滑后,医院采购会更加倾向于降低决策风险,拥有较大装机基础、较成熟产品体系以及稳定服务能力的品牌,往往更容易获得有限的新增需求。必康前三季度1337台的销量正是在这一背景下形成。
因此,2026年的宠物DR市场变化并不只是“设备少卖了一些”。更深层的变化是,市场开始从单纯比价格、抢新增客户,逐步转向品牌、产品和服务能力的综合竞争。这种变化对于设备企业提出了更高要求。一方面,新机需要面对价格更低的二手设备竞争;另一方面,医院越来越希望一次设备投资能够获得更长的使用周期和更加稳定的服务保障。仅仅依靠低价获得订单的空间正在缩小,设备来源、临床成像、长期稳定性以及售后体系的重要性持续上升。
从这一角度来看,从这一角度看,必康超过七成的市场份额不仅来自已有装机基础,也与其持续拓展产品边界有关。当市场进入存量阶段,“有没有新产品、能不能解决新的临床问题”,正在成为头部企业继续拉开差距的重要变量。随着宠物DR逐步进入存量竞争阶段,这种市场分化仍值得持续关注。
 ( 京ICP备11016124号-5 )
GMT+8, 2022-9-17 14:07 , Processed in 0.044264 second(s), 13 queries .
Powered by X3.1
© 2001-2015


